αβ低频交易
αβ 低波红利
依托因子溢价规律与风险分散原理,拆分市场收益(β)与超额收益(α),以低波动、高红利两大价值防御因子为核心选股。
- 价值防御因子选股
- 低波动 + 高红利
- 长期满配、低频调仓
从低频防御到中频进攻,从单市场到跨市场全天候,按目标波动与持有周期组合使用。
依托因子溢价规律与风险分散原理,拆分市场收益(β)与超额收益(α),以低波动、高红利两大价值防御因子为核心选股。
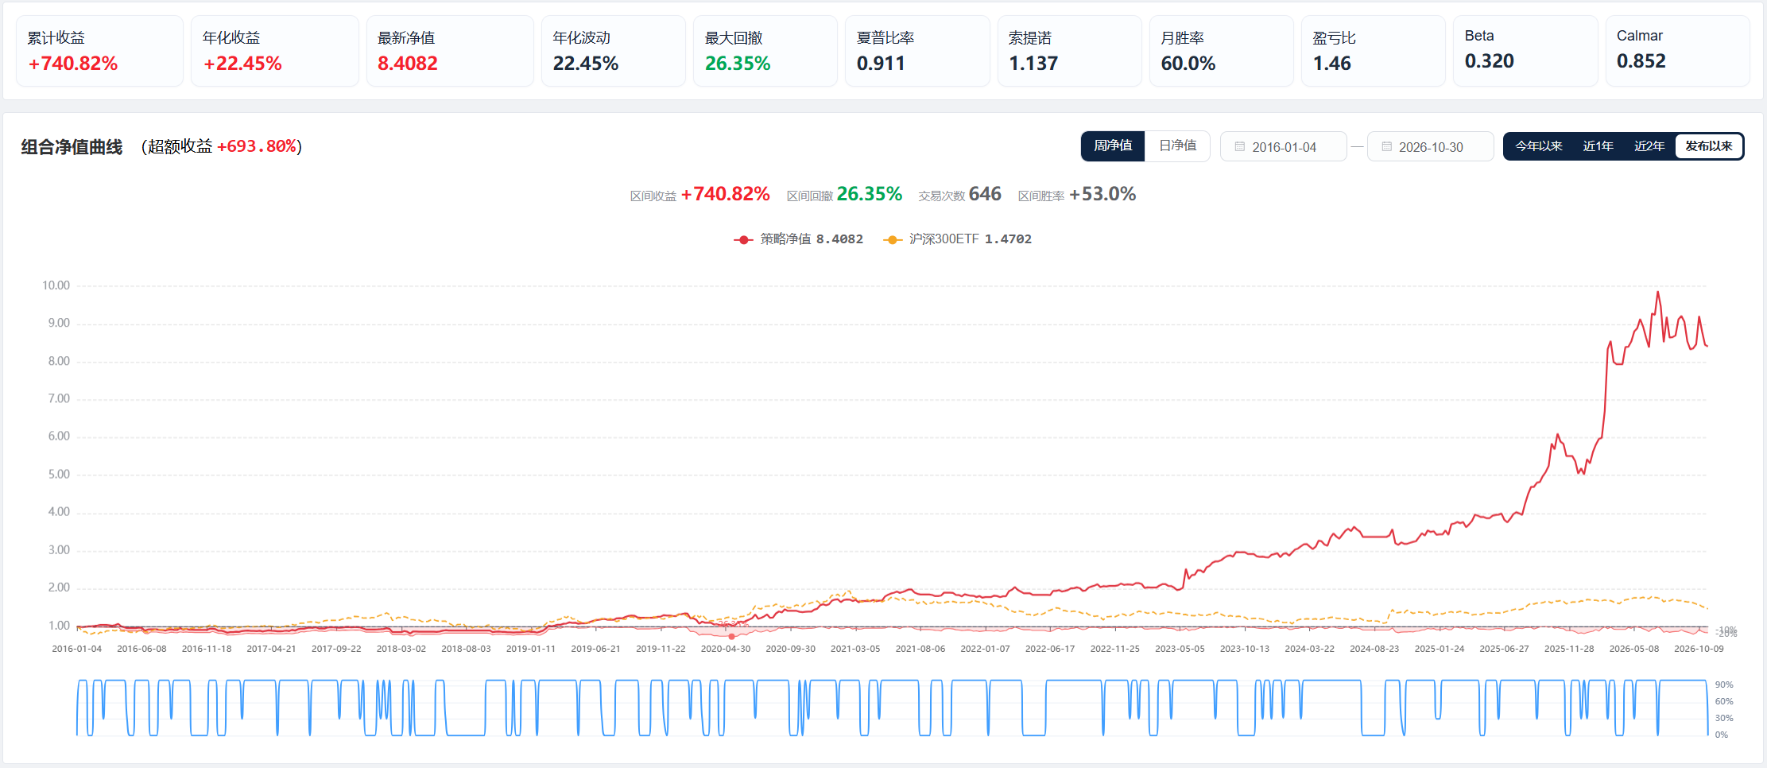
通过量化动量模型捕捉短期、中期趋势强弱,实现主流赛道、指数 ETF 的择优轮动,顺势而为赚取趋势收益。
量化模型捕捉高波动个股的趋势强化与博弈机会,赚取超额弹性收益,属于高波动、高弹性的进攻型量化逻辑。
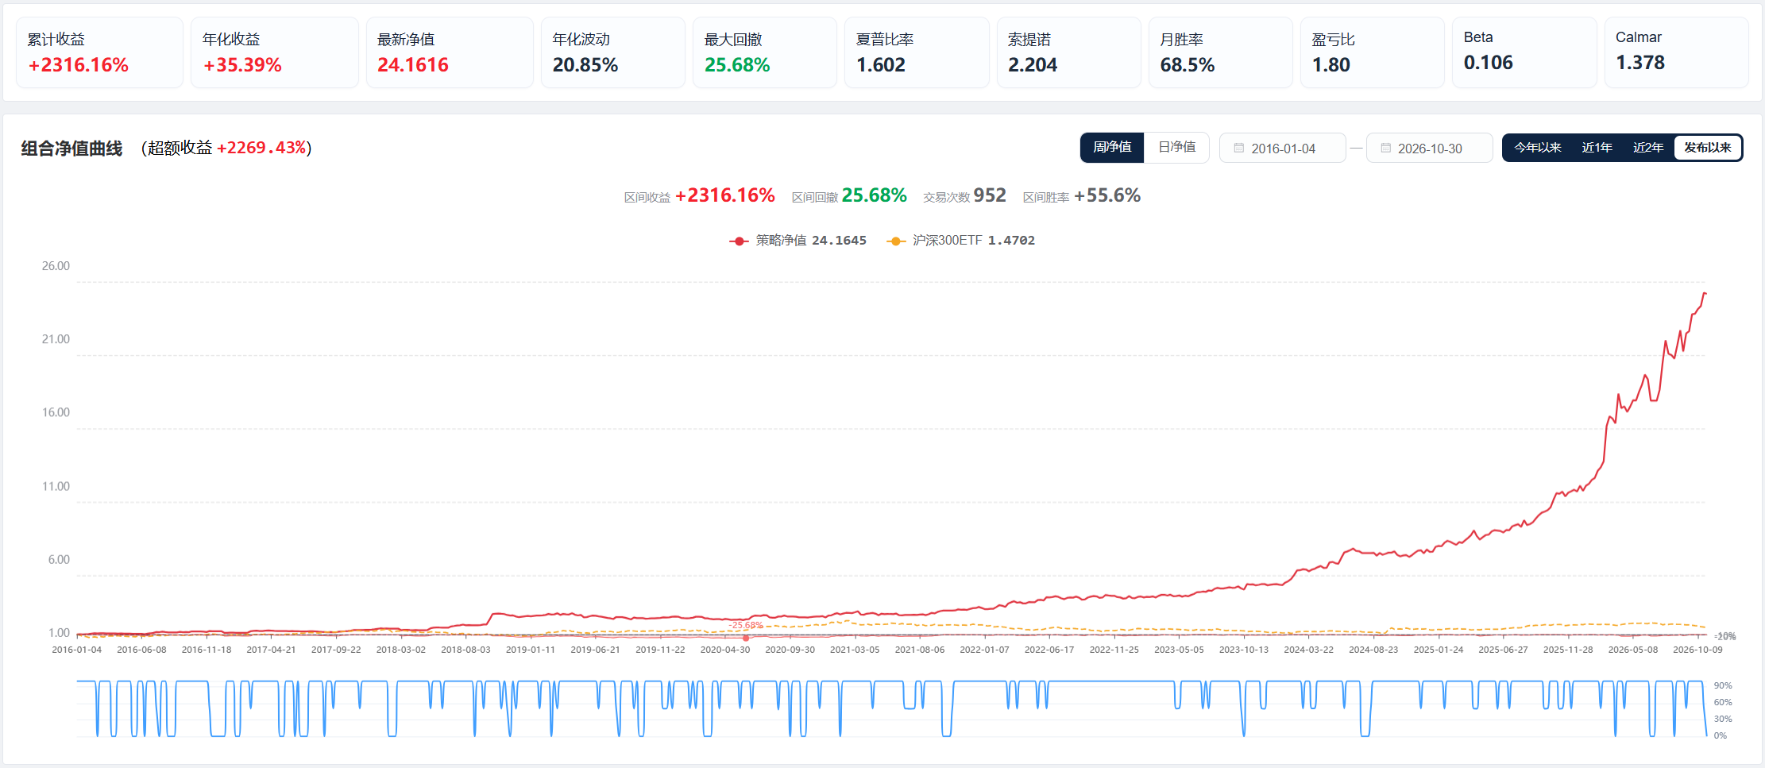
全球各类指数资产在不同宏观周期(通胀、通缩)分化低相关性,通过量化模型匹配周期,追求穿越牛熊的多资产配置。
稳健型绝对收益多资产策略,借助自研 AI 动态分配权益,并在债券、商品、黄金、原油、指数与行业等大类资产之间调整风险权重,跨越不同周期追求稳定收益。
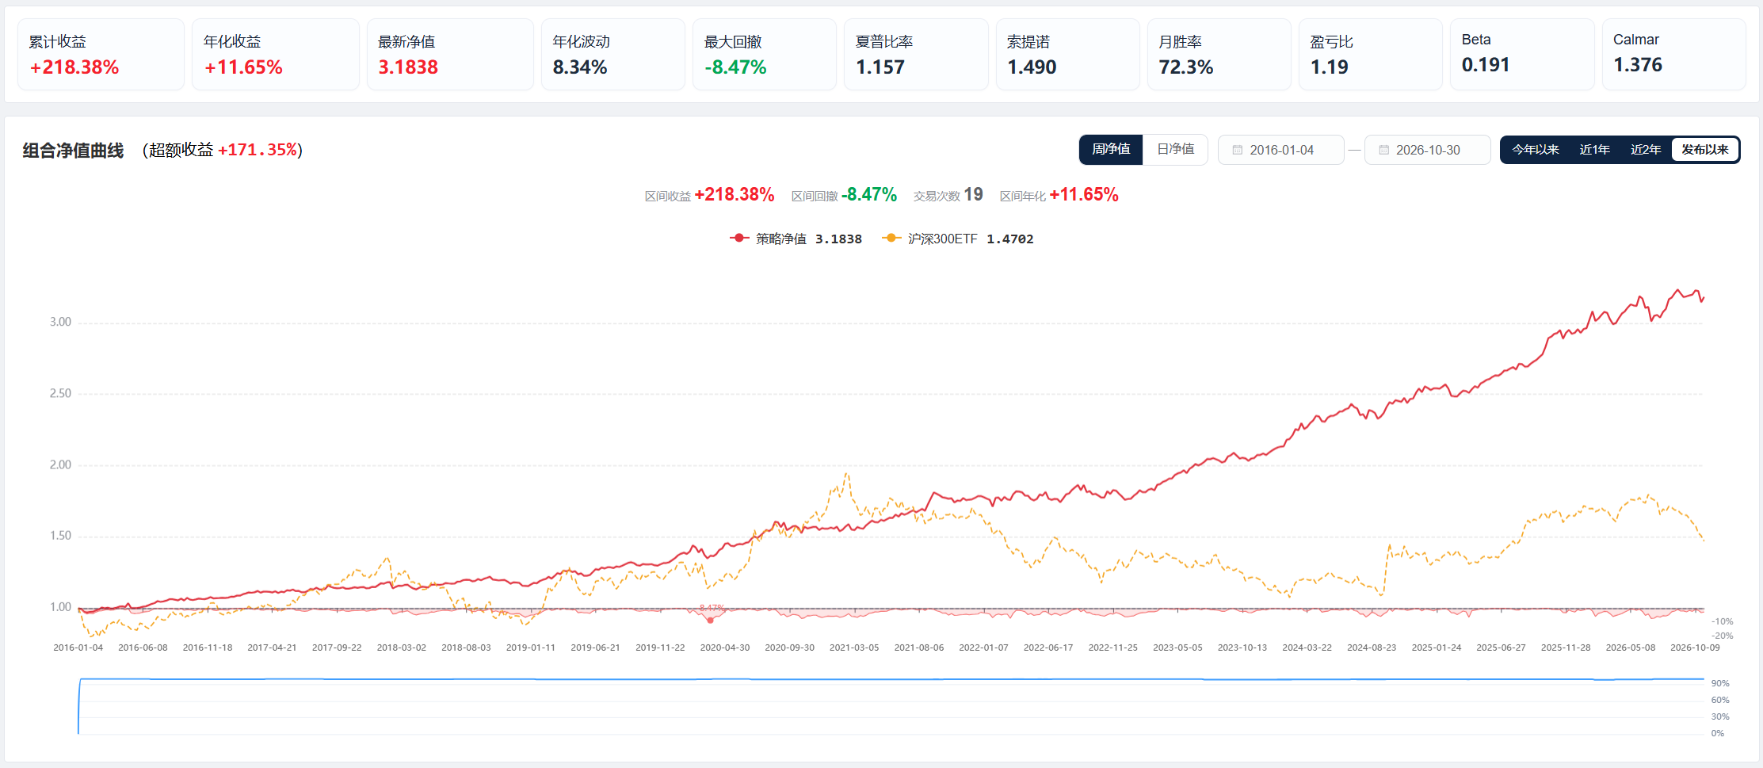
远小于 1,与大盘相关性低,大盘下跌时不易同步杀跌。
超过六成月份盈利,月度盈利稳定性较强。
接近 2:1,平均盈利约为平均亏损的 2 倍,收益结构相对健康。
全程七成仓以上运行,回撤控制依赖标的调仓与分散,而非持币避险。
稳健投资者排斥剧烈波动,寻求资产保值增值、替代传统理财。
机构 / FOF配置低关联度资产,用于平抑组合整体波动。
以上曲线为历史数据展示,不构成投资建议、收益承诺或未来业绩保证;市场存在波动风险,历史表现不代表未来收益。市场有风险,投资需谨慎。